Domain kinderbank.de kaufen?
Wir ziehen mit dem Projekt
kinderbank.de um.
Sind Sie am Kauf der Domain
kinderbank.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kinderbank.de kaufen?
Was verstehe ich nicht bei der Disjunktion und Implikation?
Bei der Disjunktion handelt es sich um eine logische Verknüpfung, bei der mindestens eine der beiden Aussagen wahr sein muss. Bei der Implikation handelt es sich um eine logische Verknüpfung, bei der eine Aussage (die Prämisse) die andere Aussage (die Konklusion) bedingt. Es kann sein, dass du Schwierigkeiten hast, die genaue Bedeutung und den Zusammenhang dieser logischen Verknüpfungen zu verstehen. **
Geben Sie die Wurzelergebnisse mit Disjunktion oder Konjunktion an?
Die Wurzelergebnisse werden mit der Konjunktion "und" angegeben, wenn alle Wurzeln gleichzeitig erfüllt sein müssen. Sie werden mit der Disjunktion "oder" angegeben, wenn mindestens eine der Wurzeln erfüllt sein muss. **
Ähnliche Suchbegriffe für Disjunktion
Top-Angebote
Produkte zum Begriff Disjunktion:

-
Wie kann man Konjunktion, Disjunktion und Negation mithilfe von NAND realisieren?
Konjunktion (AND) kann mithilfe von NAND realisiert werden, indem man den NAND-Operator zweimal hintereinander anwendet: NAND(NAND(A, B), NAND(A, B)). Disjunktion (OR) kann ebenfalls mithilfe von NAND realisiert werden, indem man die beiden Eingaben negiert und dann den NAND-Operator anwendet: NAND(NOT(A), NOT(B)). Negation (NOT) kann direkt mit NAND realisiert werden, indem man beide Eingaben des NAND-Operators miteinander verknüpft: NAND(A, A). **
-
Was ist der Unterschied zwischen einer Konjunktion und einer Disjunktion in der Aussagenlogik?
Eine Konjunktion verknüpft zwei Aussagen mit dem logischen Operator "und", während eine Disjunktion zwei Aussagen mit dem Operator "oder" verknüpft. Bei einer Konjunktion ist die Gesamtaussage nur dann wahr, wenn beide Einzelaussagen wahr sind, bei einer Disjunktion reicht es aus, dass mindestens eine der Einzelaussagen wahr ist, damit die Gesamtaussage wahr ist. **
-
Wie viel Zinsen hat mein Sparbuch?
Um herauszufinden, wie viel Zinsen dein Sparbuch generiert hat, musst du zunächst den Zinssatz kennen, den deine Bank für dein Sparbuch anbietet. Dieser Zinssatz wird normalerweise jährlich berechnet. Anschließend kannst du den Zinssatz mit dem Betrag auf deinem Sparbuch multiplizieren, um die Zinsen zu berechnen. Es ist auch wichtig zu beachten, ob die Zinsen monatlich, vierteljährlich oder jährlich gutgeschrieben werden, da dies den Gesamtbetrag beeinflussen kann. Wenn du diese Informationen nicht zur Hand hast, empfehle ich dir, deine Bank zu kontaktieren, um herauszufinden, wie viel Zinsen dein Sparbuch generiert hat. **
-
Welches Sparbuch bringt die meisten Zinsen?
Die Höhe der Zinsen, die ein Sparbuch bringt, hängt von verschiedenen Faktoren ab, wie beispielsweise dem Zinssatz der Bank, der Laufzeit des Sparbuchs und den aktuellen Marktbedingungen. Es gibt verschiedene Arten von Sparbüchern, die unterschiedliche Zinssätze bieten, wie zum Beispiel Festgeldkonten, Tagesgeldkonten oder Sparkonten. Um das Sparbuch mit den meisten Zinsen zu finden, ist es ratsam, die Angebote verschiedener Banken zu vergleichen und sich über die aktuellen Zinssätze zu informieren. Zudem kann es sinnvoll sein, sich über Sonderaktionen oder Bonusprogramme zu informieren, die zusätzliche Zinsen oder Prämien bieten können. Letztendlich sollte man jedoch auch darauf achten, dass das Sparbuch zu den eigenen finanziellen Zielen und Bedürfnissen passt. **


Wie berechnet man Zinsen aus der Geldanlage?
Um Zinsen aus einer Geldanlage zu berechnen, benötigt man den Anlagebetrag, den Zinssatz und die Laufzeit der Anlage. Die Formel zur Berechnung der Zinsen lautet: Zinsen = Anlagebetrag * Zinssatz * Laufzeit. Dabei wird der Zinssatz in Dezimalform angegeben (z.B. 0,05 für 5%). **
Kannst du Sparbuch und Tagesgeld als Geldanlage einfach erklären?
Ein Sparbuch ist ein klassisches Bankprodukt, bei dem man Geld auf einem Konto bei der Bank einzahlt und dafür Zinsen erhält. Das Geld ist jederzeit verfügbar, aber die Zinsen sind oft niedrig. Tagesgeld ist ähnlich, aber die Zinsen sind oft etwas höher und man kann das Geld ebenfalls jederzeit abheben. Beide sind relativ sichere Geldanlagen, aber die Rendite ist meistens gering. **
Top-Angebote
Produkte zum Begriff Disjunktion:
-
WISO Steuer Sparbuch 2021Für die automatische Steuererklärung 2020 Einfach. Erklärung ausfüllen lassen. Korrekt. Die richtige Wahl für jeden Fall. Praktisch. Der TÜV-geprüfte Testsieger. Erledigt die Einkommensteuer-Erklärung 2020 mit allen Einkunftsarten und Formularen ? Abgabe der Steuererklärung als amtlich anerkannter Ausdruck oder per Internet (ELSTER) ? Für Selbstständige: Einnahmen-Überschuss-Rechnung (EÜR), Umsatzsteuer-Voranmeldung, Umsatz- und Gewerbesteuer-Erklärung, Lohnsteuer-Anmeldung, Fahrtenbuch ? Feststellungserklärung 2020 für Erbengemeinschaften und BGB-Gesellschaften ? Hunderte Steuertipps ? Über 150 Videos mit Tipps rund um die Steuererklärung ? Sofortige Anzeige der Erstattung/Nachzahlung nach jeder Eingabe ? Automatischer Vergleich des amtlichen Steuerbescheids mit der Programmberechnung ? Musterschreiben für die Korrespondenz mit dem Finanzamt ? Zahlreiche ...22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
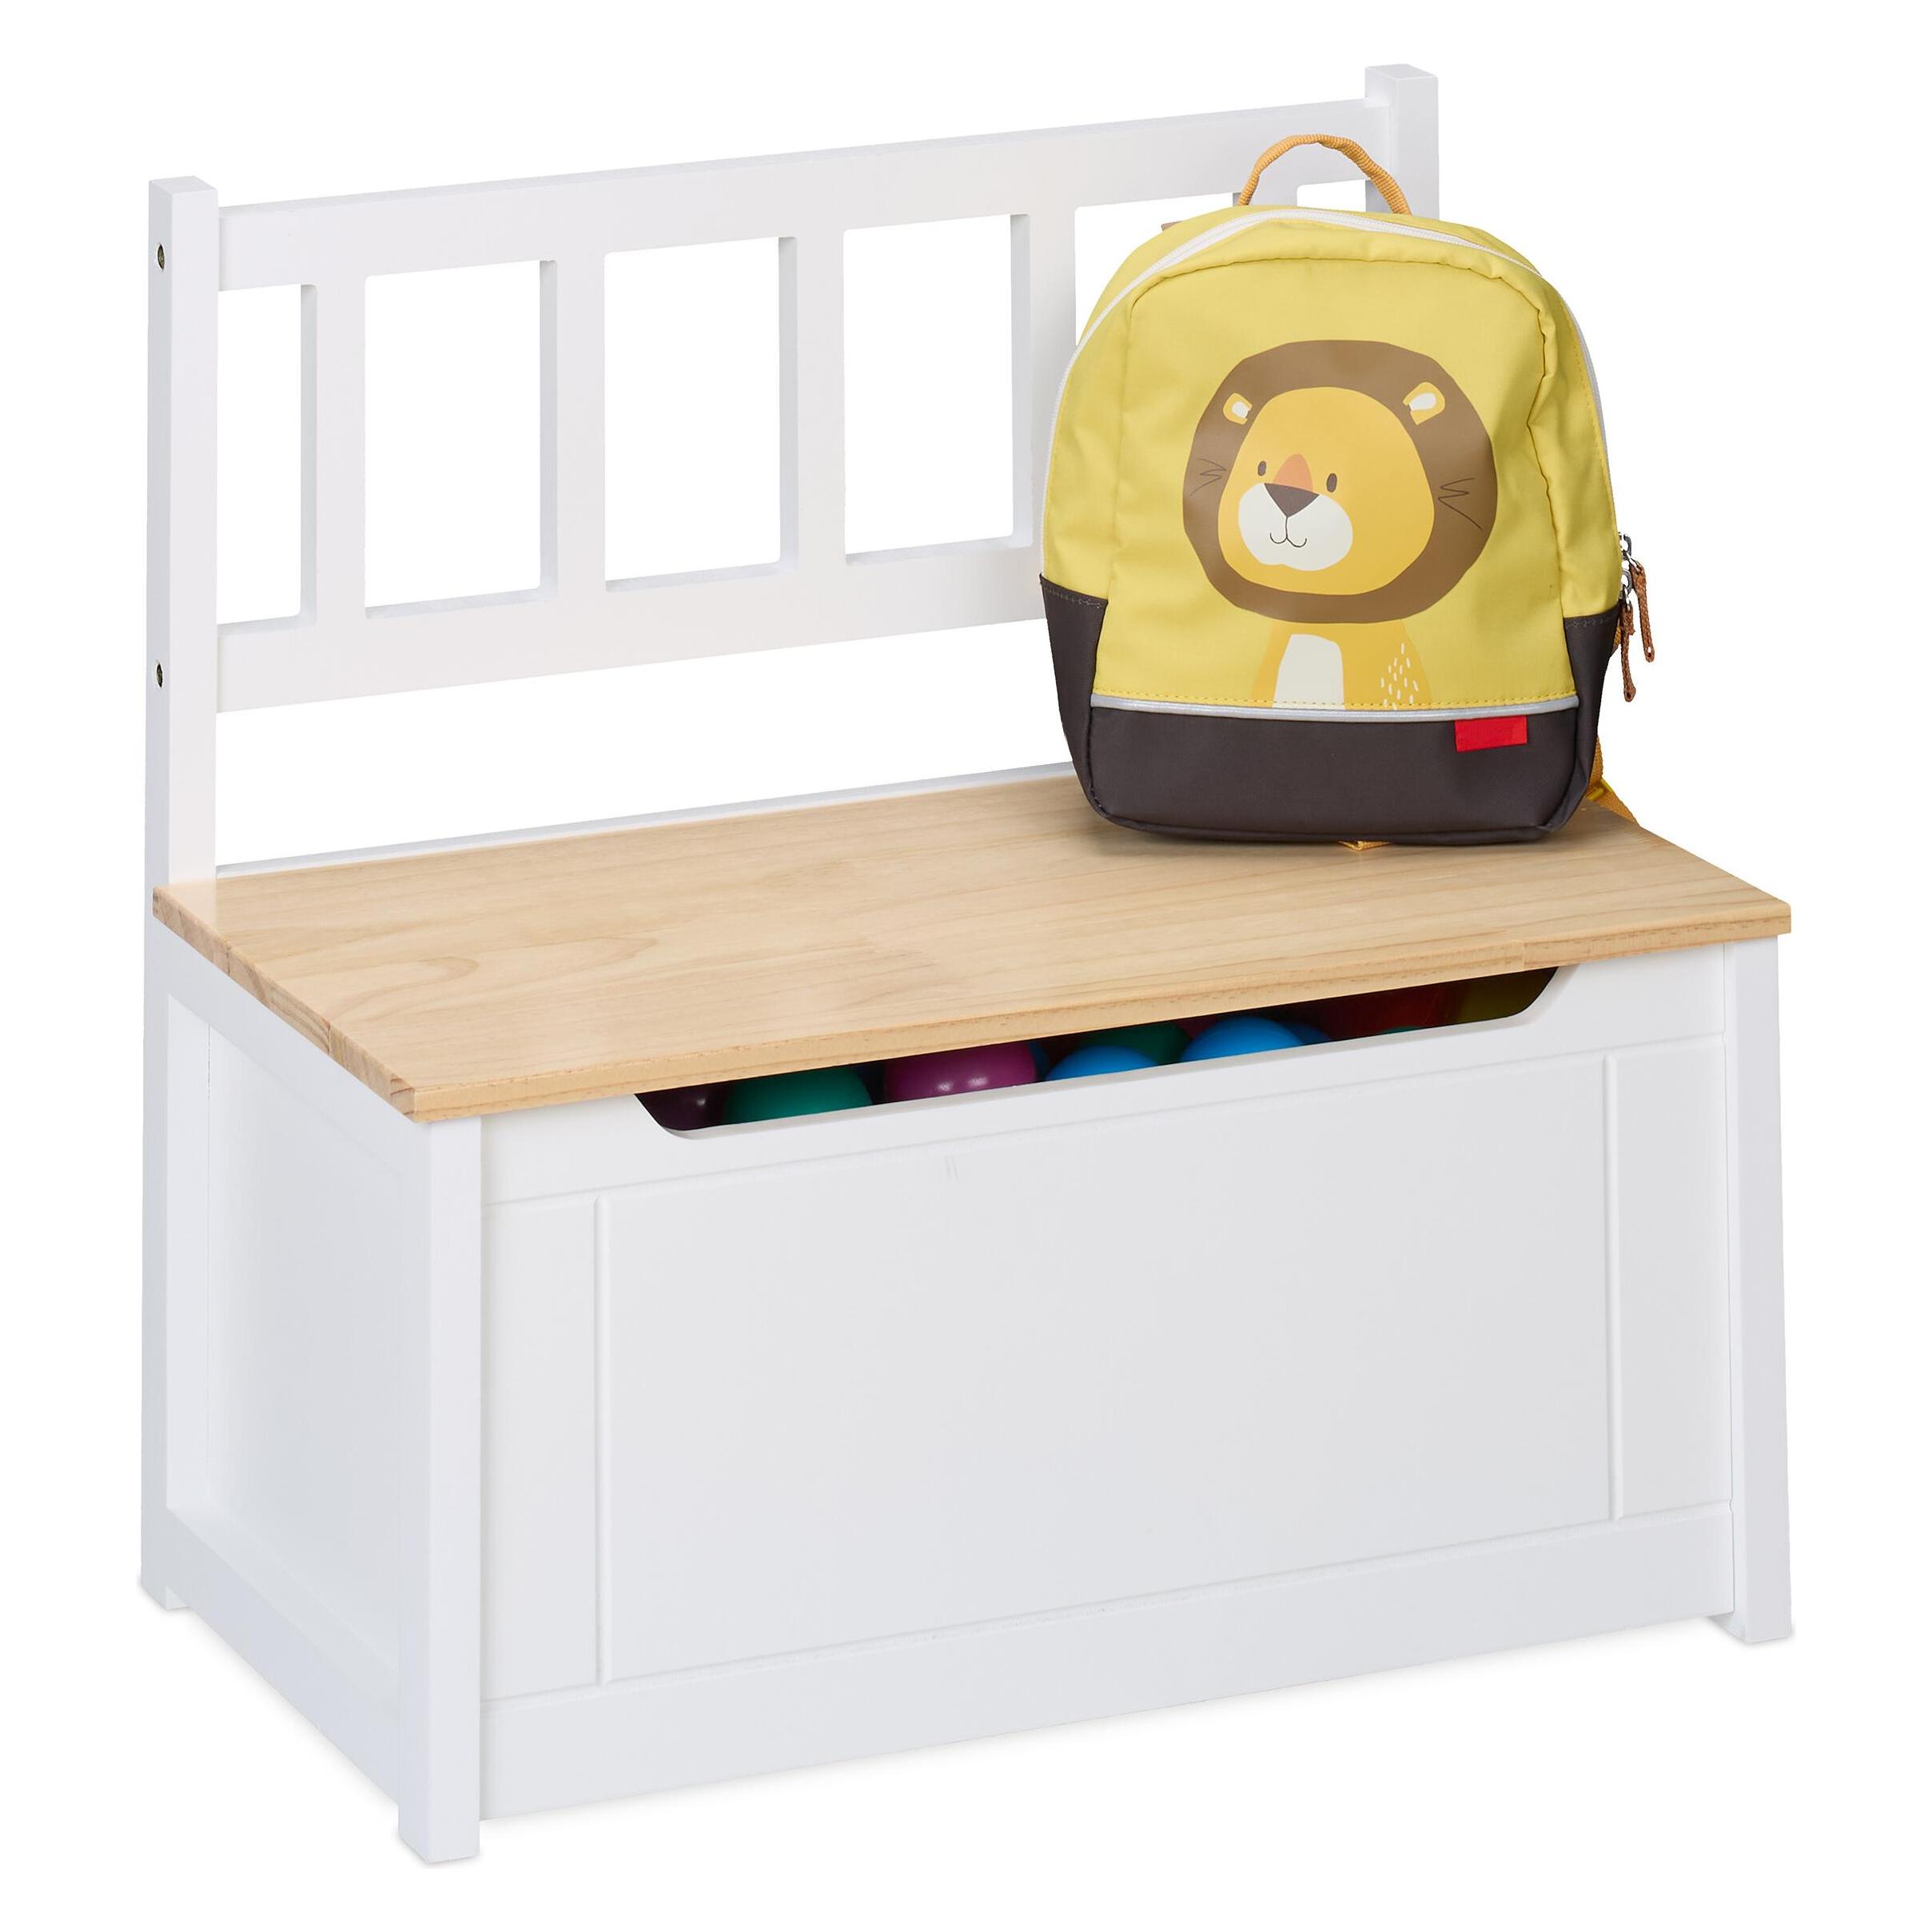
Kinderbank 'Olaf'Kinderbank 'Olaf' Kinderbank 'Olaf', passend zur 3-teiligen Sitzgruppe 'Olaf', aus massiver Buche und Dekor, unbehandelt und weiß, Belastbarkeit 20 kg, Maße B 57 x T 31 x H 55 cm, Sitzhöhe 28 cm, Gewicht 5 kg. Montage erforderlich27,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was verstehe ich nicht bei der Disjunktion und Implikation?
Bei der Disjunktion handelt es sich um eine logische Verknüpfung, bei der mindestens eine der beiden Aussagen wahr sein muss. Bei der Implikation handelt es sich um eine logische Verknüpfung, bei der eine Aussage (die Prämisse) die andere Aussage (die Konklusion) bedingt. Es kann sein, dass du Schwierigkeiten hast, die genaue Bedeutung und den Zusammenhang dieser logischen Verknüpfungen zu verstehen. **
-
Geben Sie die Wurzelergebnisse mit Disjunktion oder Konjunktion an?
Die Wurzelergebnisse werden mit der Konjunktion "und" angegeben, wenn alle Wurzeln gleichzeitig erfüllt sein müssen. Sie werden mit der Disjunktion "oder" angegeben, wenn mindestens eine der Wurzeln erfüllt sein muss. **
-
Wie kann man Konjunktion, Disjunktion und Negation mithilfe von NAND realisieren?
Konjunktion (AND) kann mithilfe von NAND realisiert werden, indem man den NAND-Operator zweimal hintereinander anwendet: NAND(NAND(A, B), NAND(A, B)). Disjunktion (OR) kann ebenfalls mithilfe von NAND realisiert werden, indem man die beiden Eingaben negiert und dann den NAND-Operator anwendet: NAND(NOT(A), NOT(B)). Negation (NOT) kann direkt mit NAND realisiert werden, indem man beide Eingaben des NAND-Operators miteinander verknüpft: NAND(A, A). **
-
Was ist der Unterschied zwischen einer Konjunktion und einer Disjunktion in der Aussagenlogik?
Eine Konjunktion verknüpft zwei Aussagen mit dem logischen Operator "und", während eine Disjunktion zwei Aussagen mit dem Operator "oder" verknüpft. Bei einer Konjunktion ist die Gesamtaussage nur dann wahr, wenn beide Einzelaussagen wahr sind, bei einer Disjunktion reicht es aus, dass mindestens eine der Einzelaussagen wahr ist, damit die Gesamtaussage wahr ist. **
Ähnliche Suchbegriffe für Disjunktion
-
Kühn, Stefanie: Handbuch GeldanlageHandbuch Geldanlage , Vermögensaufbau - Wie Sie Ihr Geld sinnvoll anlegen Geld für sich arbeiten zu lassen, klingt verlockend. Sie haben etwas gespart, geerbt oder eine Einmalzahlung erhalten? Von Ihrem Gehalt bleibt nach Abzug aller Ausgaben noch Geld übrig? Dann können Sie mit dem richtigen Investment Ihr Kapital vermehren und sich so im Alter absichern oder für Ihre Kinder vorsorgen. Wer heutzutage Geld anlegen will, hat unendlich viele Möglichkeiten: Aktien, Fonds, Gold, Immobilien oder Zinsprodukte wie das Sparbuch, Anleihen, Tagesgeld oder Festgeld. Mit etwas Eigeninitiative ist es aber auch für Einsteiger nicht schwer, auf eigene Faust Geld einfach, sinnvoll und gut anzulegen. In diesem Ratgeber bekommen sowohl Neulinge als auch Fortgeschrittene von den Expertinnen und Experten der Stiftung Warentest fundierte Informationen zu jedem Anlagegebiet. So kann verhindert werden, dass Vermögen auf niedrig verzinsten Sparkonten kaum Rendite bringt oder unnötig Geld in kostspielige Investments fließt. Die komplett aktualisierte vierte Auflage liefert für jeden Anlagetyp die passende Strategie und führt zielgerichtet durch das Labyrinth der Anlageoptionen. Lernen Sie zunächst das kleine Einmaleins der Börse kennen oder steigen Sie direkt in die Fachkapitel Zinsanlagen, Zertifikate, Rohstoffe und Kryptowährungen ein: Jedes Kapitel vermittelt wichtiges Basiswissen, zeigt Chancen und Risiken und stellt Besonderheiten vor, die Ihre Geldanlage zum Erfolg führen. Denn der Erfolg Ihrer Anlagestrategie hängt in erster Linie davon ab, wie gut sie geplant ist. Die Auswahl der Produkte wiederum orientiert sich daran, ob Sie eher sicherheitsorientiert oder risikobereit sind, traditionelle Anlageformen bevorzugen oder für moderne Anlageideen brennen. Erfahren Sie mit dem Handbuch Geldanlage, wie man ein Portfolio aufbaut und clever in Fonds, ETF, Aktien und Zinsanlagen investiert, wie man Fehler bei der Immobilienfinanzierung vermeidet und was es zu Coronacrash und Inflation jetzt zu beachten gilt. , Innenausstattung > Auto-Tuning & -Styling , Auflage: aktualisierte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Autoren: Kühn, Stefanie~Kühn, Markus, Auflage: 23004, Auflage/Ausgabe: aktualisierte Auflage, Seitenzahl/Blattzahl: 416, Abbildungen: mit farbige Abbildungen und Tabellen, Keyword: aktionär; alterssicherung; anlagefalle; depot; dummies; finanzexperte; finanzielle freiheit; frührente; gewinnbringend; investieren; kapitalanlage; nachhaltig; neueinsteiger; rentenfonds; ruhestand; sachbuch; sparkasse; staatsanleihe; tipp; wertpapiere, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage, Fachkategorie: Persönliche Finanzen~Verbraucherberatung, Region: Deutschland, Thema: Orientieren, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, Fachkategorie: Anlagen und Wertpapiere, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 254, Breite: 205, Höhe: 36, Gewicht: 1416, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2742323, Vorgänger EAN: 9783747102053 9783868512816 9783868513950, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 158752949,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Zinsen hat mein Sparbuch?
Um herauszufinden, wie viel Zinsen dein Sparbuch generiert hat, musst du zunächst den Zinssatz kennen, den deine Bank für dein Sparbuch anbietet. Dieser Zinssatz wird normalerweise jährlich berechnet. Anschließend kannst du den Zinssatz mit dem Betrag auf deinem Sparbuch multiplizieren, um die Zinsen zu berechnen. Es ist auch wichtig zu beachten, ob die Zinsen monatlich, vierteljährlich oder jährlich gutgeschrieben werden, da dies den Gesamtbetrag beeinflussen kann. Wenn du diese Informationen nicht zur Hand hast, empfehle ich dir, deine Bank zu kontaktieren, um herauszufinden, wie viel Zinsen dein Sparbuch generiert hat. **
-
Welches Sparbuch bringt die meisten Zinsen?
Die Höhe der Zinsen, die ein Sparbuch bringt, hängt von verschiedenen Faktoren ab, wie beispielsweise dem Zinssatz der Bank, der Laufzeit des Sparbuchs und den aktuellen Marktbedingungen. Es gibt verschiedene Arten von Sparbüchern, die unterschiedliche Zinssätze bieten, wie zum Beispiel Festgeldkonten, Tagesgeldkonten oder Sparkonten. Um das Sparbuch mit den meisten Zinsen zu finden, ist es ratsam, die Angebote verschiedener Banken zu vergleichen und sich über die aktuellen Zinssätze zu informieren. Zudem kann es sinnvoll sein, sich über Sonderaktionen oder Bonusprogramme zu informieren, die zusätzliche Zinsen oder Prämien bieten können. Letztendlich sollte man jedoch auch darauf achten, dass das Sparbuch zu den eigenen finanziellen Zielen und Bedürfnissen passt. **
-
Wie berechnet man Zinsen aus der Geldanlage?
Um Zinsen aus einer Geldanlage zu berechnen, benötigt man den Anlagebetrag, den Zinssatz und die Laufzeit der Anlage. Die Formel zur Berechnung der Zinsen lautet: Zinsen = Anlagebetrag * Zinssatz * Laufzeit. Dabei wird der Zinssatz in Dezimalform angegeben (z.B. 0,05 für 5%). **
-
Kannst du Sparbuch und Tagesgeld als Geldanlage einfach erklären?
Ein Sparbuch ist ein klassisches Bankprodukt, bei dem man Geld auf einem Konto bei der Bank einzahlt und dafür Zinsen erhält. Das Geld ist jederzeit verfügbar, aber die Zinsen sind oft niedrig. Tagesgeld ist ähnlich, aber die Zinsen sind oft etwas höher und man kann das Geld ebenfalls jederzeit abheben. Beide sind relativ sichere Geldanlagen, aber die Rendite ist meistens gering. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.